Türkiye’de Belediyelerde İş Sağlığı ve Güvenliği Uygulamalarının Değerlendirilmesi ve Geliştirilmesine Yönelik Öneriler
Bu akademik derleme çalışmasında, Türkiye’deki belediyelerde İSG uygulamalarının mevcut durumu, kurumsal yapılanma engelleri ve saha riskleri üzerinden analiz edilmiştir
Detay
Yerel Yönetim & Denetim Dergisi Temmuz 2026 Sayısı Yayında
Dergimizin bu sayısında, her ay olduğu gibi; mahalli idareleri kapsayan güncel tartışmalar ile yerel yönetimlere ilişkin mevzuatsal süreçleri yorumlamaya ve aydınlatmaya yönelik alanında güncel ve kapsamlı analizler sunan değerli çalışmaları sizler için bir araya getirdik
Detay
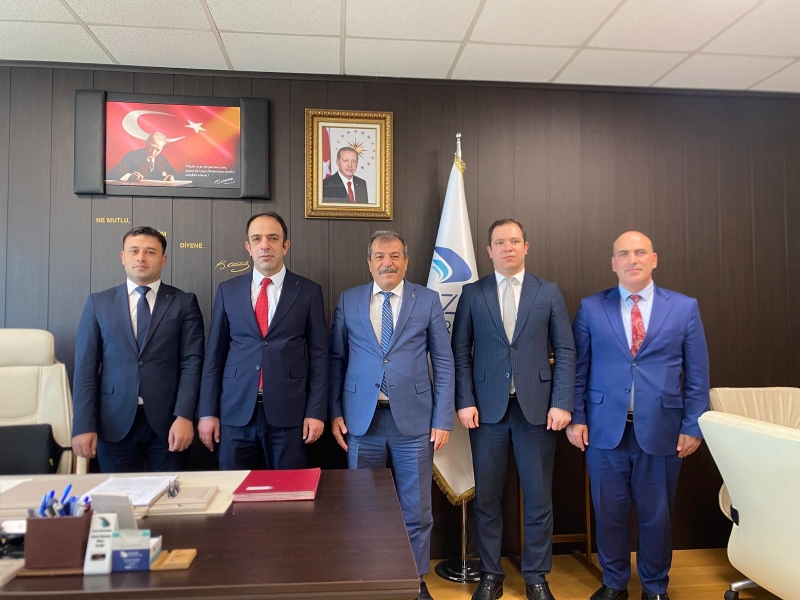
Düzce Denetim Grubundan Dernek Üyemiz Düzce Üniversitesi Genel Sekreteri Sayın Nihat Yıldız'a Ziyaret
Düzce Denetim Grubu Grup Başkanı Başkontrolör Sayın Fatih Çaça ile Stajyer Kontrolörler Melih Torun, Kadir Arslan ve Mustafa Sevren, dernek üyemiz ve Düzce Üniversitesi Genel Sekreteri Sayın Nihat Yıldız’ı makamında ziyaret etti. Heyetimizi ağırlayan Sayın Yıldız’a nazik kabulleri ve misafirperverlikleri için teşekkür ederiz.
Detay
Milletimizin bağımsızlık meşalesini ebediyen yaktığı, istiklal ve hürriyet mücadelemizin dönüm noktası olan 30 Ağustos Zaferi’nin gururunu ve coşkusunu yaşıyoruz.
Başta Başkomutan Gazi Mustafa Kemal Atatürk ve silah arkadaşları olmak üzere, vatanı, bayrağı ve bağımsızlığı uğruna canlarını feda eden tüm aziz şehitlerimizi ve kahraman gazilerimizi rahmet, minnet ve saygıyla anıyoruz. 30 Ağustos Zafer Bayramımız kutlu olsun!
Detay
Yerel Yönetim & Denetim Dergisi Haziran 2026 Sayısı Yayında
Değerli Okurlarımız, Dergimizin bu sayısında, her ay olduğu gibi; mahalli idareleri kapsayan güncel tartışmalar ile yerel yönetimlere ilişkin mevzuatsal süreçleri yorumlamaya ve aydınlatmaya yönelik alanında güncel ve kapsamlı analizler sunan değerli çalışmaları sizler için bir araya getirdik.
Detay
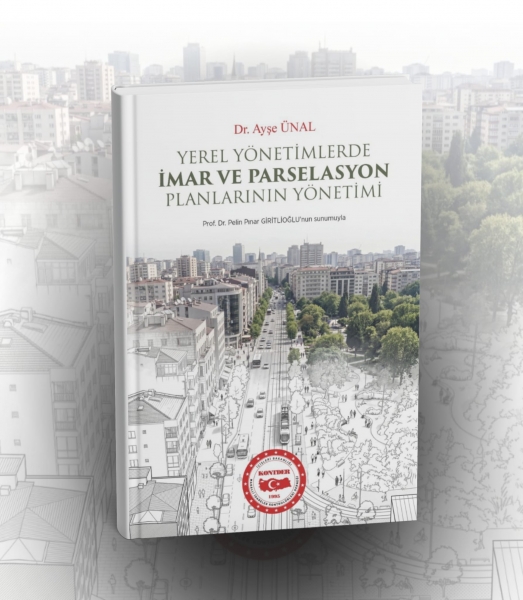
Dr. Ayşe ÜNAL’ın kaleme aldığı "Yerel Yönetimlerde İmar ve Parselasyon Planlarının Yönetimi” adlı kitabı, derneğimizin yayını olarak okuyucuyla buluştu.
Yerel Yönetimlerde İmar ve Parselasyon Planlarının Yönetimi başlıklı bu kitap, öncelikle yerel yönetimlerin imar ve şehircilik bölümlerinde görev yapan şehir plancıları, harita mühendisleri, teknikerleri, mimarlar, belediye başkanları, belediye meclis üyeleri, belediye encümen üyeleri, iç ve dış denetim müfettişleri, kamu yönetimi alanında çalışan uzmanlar, avukatlar ile İdare Mahkemeleri ve Danıştay hâkimlerine rehberlik etmek üzere hazırlanmıştır. Kitabın temel amacı, uygulamada dil birliğinin sağlanması ve sıkça tereddüt edilen konulara açıklık getirmektir. Okuyuculara faydalı olması dileğiyle…
Detay
2026 Yılı Genel Teftiş Programı Kapsamında Denetimler Başladı
İçişleri Bakanlığı Bakanlık Makamının 22.05.2026 tarihli ve “2026 Yılı Genel Teftiş Onayı” ile yürürlüğe giren 2026 Yılı Yaz Denetim Programı kapsamında, mahalli idarelere yönelik geniş kapsamlı teftiş ve rehberlik süreci başlatılmıştır. Yaz denetim dönemi boyunca sahada yoğun bir tempo ile görev yapacak tüm meslektaşlarımıza başarı ve kolaylıklar dileriz.
Detay
Meslektaşımız Hakan Baytak'ın kaleme aldığı “Yerel Yönetimlerde Denetim: Küresel Modeller ve Türkiye İçin Reform Stratejileri” adlı kitabı, derneğimizin yayını olarak okuyucuyla buluştu.
Detay
Mahalli İdareler Kontrolörleri Derneği olarak düzenlediğimiz iftar programında kıymetli meslektaşlarımızla bir araya gelmenin mutluluğunu yaşadık.
Mahalli İdareler Kontrolörleri Derneği olarak düzenlediğimiz iftar programında kıymetli meslektaşlarımızla bir araya gelmenin mutluluğunu yaşadık. Programa teşrifleriyle bizleri onurlandıran İller İdaresi Genel Müdürü Vali Sayın Mehmet Emin Bilmez’e ve davetimize icabet ederek soframızı bereketlendiren tüm meslektaşlarımız ve katılım sağlayan misafirlerimize teşekkür ederiz. Birlik ve beraberliğimizin daim olması dileğiyle, hayırlı Ramazanlar.
Detay
Başkanlarla Yüz Yüze" serimiz başlıyor!
"Başkanlarla Yüz Yüze" serimiz başlıyor! İlk bölüm konuğumuz Merzifon Belediye Başkanı Sn. Alp KARGI ile yerel yönetimler ve şehircilik üzerine gerçekleştirdiğimiz keyifli söyleşi KONTDER YouTube kanalımızda yayında.
Detay
2026 Mali Yılında Belediyelerce Uygulanacak İdari Para Cezaları
Bu makale, belediyelerin uyguladığı idari para cezalarının 2026 yılı itibarıyla güncellenen yeni tutarlarını, bu cezaları kesmeye yetkili birimleri ve cezalara karşı izlenecek hukuki yolları bir rehber niteliğinde ele almaktadır. Çalışmanın ana eksenini, Hazine ve Maliye Bakanlığı tarafından ilan edilen ve 2026 yılındaki tüm cezalara temel oluşturan %25,49 oranındaki yeniden değerleme oranı oluşturmaktadır.
Detay
Derneğimiz üyeleri ve eski meslektaşlarımız; Sayıştay Üyesi Sayın İsmail Destan, Fikri Özkök ve Kadir Çelik, Kontrolörler Başkanlığına atanan dernek üyemiz Sayın Samet Çelik’e hayırlı olsun ziyaretinde bulundular.
Detay
TBMM’den İsrail’e Kınama: “Gazze’ye Giden İnsani Yardım Filolarına Saldırılar İnsanlık Vicdanını Yaralamaktadır”
Türkiye Büyük Millet Meclisi (TBMM), İsrail’in Gazze’ye insani yardım ulaştırmak amacıyla yola çıkan filolara yönelik gerçekleştirdiği saldırılara ilişkin sert bir kınama içeren karar yayımladı. 8 Ekim 2025 tarihli ve 1472 sayılı TBMM Kararı, 9 Ekim 2025 tarihli Resmî Gazete’de yayımlandı.
Detay
Dernek Başkanımız Yakup KELEŞ ve Dernek Yönetim Kurulu Üyelerimizden önemli ziyaret
Dernek Başkanımız Yakup KELEŞ ve Dernek Yönetim Kurulu Üyelerimiz; İçişleri Bakan Yardımcısı Sayın Mehmet AKTAŞ'a nezaket ziyaretinde bulunmuştur.
Detay
35 Yıllık Birikim ve Tecrübe
Derneğimizin Tarihçesi
KONTDER Mahalli İdareler Kontrolörleri Derneği
İçişleri Bakanlığı Mahalli İdareler Kontrolörleri Derneği (KONTDER), 1995 yılında Mahalli İdareler Kontrolörlerinin mesleki dayanışmasını sağlamak, bilgi paylaşımını artırmak ve mesleki gelişimlerini desteklemek amacıyla kurulmuştur. Dernek, üyelerinin haklarını korumanın yanı sıra, yerel yönetimlerle ilgili hukuki düzenlemeleri takip etmek ve üyelerine eğitim, danışmanlık hizmetleri sunmak gibi önemli roller üstlenmektedir. Özellikle yerel yönetimlerin görev ve sorumluluklarını mevzuata uygun şekilde yerine getirmesi, yetki kullanımında sınırlarını bilmesi gibi konularda rehberlik ederek, yerel yönetimlerin etkinliği ve şeffaflığına katkı sağlamayı amaçlar.
Sosyal Medya
Son Eklenen Video
Aklınıza takılan tüm sorularınız için
Sitemizde yer almasını istediğiniz konuları ve görüşlerinizi sitemizin iletisim kısmında iletişim formununu doldurarak belirtmenizi veya Derneğimizin bilgi@kontder.org.tr adresine göndermenizi bekler çalışmalarınızda başarılar dileriz.
Haberler ve Duyurular
Derneğimizden Son Haberler
Türkiye’de Belediyelerde İş Sağlığı ve Güvenliği Uygulamalarının Değerlendirilmesi ve Geliştirilmesine Yönelik Öneriler
TÜRKİYE’DE BELEDİYELERDE İŞ SAĞLIĞI VE GÜVENLİĞİ UYGULAMALARININ DEĞERLENDİRİLMESİ VE GELİŞTİRİLMESİNE YÖNELİK ÖNERİLERBilgi Güvenliği ve Tüketici Hakları Danışmanı Hasan YILDIRIM Amasya Üniversitesi,
Yerel Yönetim & Denetim Dergisi Temmuz 2026 Sayısı Yayında
Değerli Okurlarımız,Dergimizin bu sayısında, her ay olduğu gibi; mahalli idareleri kapsayan güncel tartışmalar ile yerel yönetimlere ilişkin mevzuatsal süreçleri yorumlamaya ve aydınlatmaya yönelik alanında güncel ve k
Düzce Denetim Grubundan Dernek Üyemiz Düzce Üniversitesi Genel Sekreteri Sayın Nihat Yıldız'a Ziyaret
Düzce Denetim Grubu Grup Başkanı Başkontrolör Sayın Fatih Çaça ile Stajyer Kontrolörler Melih Torun, Kadir Arslan ve Mustafa Sevren, dernek üyemiz ve Düzce Üniversitesi Genel Sekreteri Sayın Nihat Yıldız’ı makamında
30 Ağustos Zafer Bayramımız kutlu olsun!
Milletimizin bağımsızlık meşalesini ebediyen yaktığı, istiklal ve hürriyet mücadelemizin dönüm noktası olan 30 Ağustos Zaferi’nin gururunu ve coşkusunu yaşıyoruz.Başta Başkomutan Gazi Mustafa Kemal Atatürk ve sila
Kamudan Olan Alacakların Vergisel Açıdan Şüphelilik Durumu
Kanun koyucu ticari ve zirai kazanç ile kurum kazancında elde etmeyi tahakkuk esasına bağlamış ancak, belli şartlar altında işlemin karşılığını teşkil eden bedelin tahsil edilemeyeceğinin kesinleşmesi veya böyle bir
Soru Cevap Platformu
Merak ettiğiniz sorular ve cevapları
Hizmet Alımı Suretiyle Lisanslı Bilgisayar Programları Satın Alınması Hakkında
Netcad Çizim programını 2 kilit kullanıcı olarak kullanmaktayız. Lisans güncellemesi yapmak istiyoruz. Netcad Türkiye genelinde tek yetkili firma olduğu söyleniyor. Lisans güncellemeleri yapabilmemiz için ihale kapsamında mı yapılması gerekir. Tek yetkili firma oldukları için Kamu İhale Kanunu Kapsamında hangi maddeye göre yapmamız gerekiyor. Fiyatları 22 D limitlerini aşmaktadır. Bu konu ile ilgili görüşünüze ihtiyaç duyulmuştur. Saygılarımla arz ederim.
Hakan KARADEMİR
GÖKÇEBEY
2559 Sayılı PVSK\'ye Göre Yazılan Cezalarda Tekerrür Hesabı Hakkında
2559 sayılı Polis Vazife ve Salâhiyet Kanunu’nun 6. maddesinde, “Bu maddede belirtilen aynı fiillerin bir yıl içinde tekrarı halinde, en son uygulanan para cezası bir kat artırılarak uygulanır.” hükmü yer almaktadır. Bu hükümde geçen “bir yıl içinde” ifadesinin nasıl uygulanacağı konusunda tereddüt oluşmuştur. Danıştay 2. Daire Başkanlığının 2022/4477 nolu kararında “…Ancak, yukarıda yer verildiği üzere, mevzuatta, "aynı fiillerin bir yıl içinde tekrarı" ifadesi dışında; tekerrürü sonlandırarak yeniden başlatan bir düzenlemeye yer verilmediği gibi "ilk tespit tarihinden itibaren bir yıl içinde" ifadesine yer verilmeyerek açıkça aynı fillerin bir yıl içinde tekrarı halinde, en son uygulanan para cezasının bir kat artırılarak uygulanacağı düzenlenmiştir." denilmektedir. Yerel Yönetimler Genel Müdürlüğü’nün 25.03.2020 tarih ve 71188846 / 250 / 75260 sayılı görüşünde “Yukarıda açıklanan mevzuat hükümleri ve yargı kararları kapsamında, kolluk tarafından yapılan denetimler sonucu tespit edilen mevzuata aykırı hususlarda aynı fiiller için belediyeye gönderilen her bir rapor için ayrı ayrı idari para cezası verilmesi gerektiği; 2559 sayılı Kanun’un 6 ncı maddesinde sayılan fiillerin her birinin kendi içinde ayrı ayrı değerlendirilerek aynılarının ilk fiilden sonra bir yıl içinde tekrarı halinde, aynı Maddenin üçüncü fıkrası gereği -Yasa Koyucu tarafından bir üst limit belirlenmediğinden- her bir tekrar için kesinleşmiş en son uygulanan para cezasının bir kat artırılarak uygulanması gerektiği; aynı fiiller olmakla birlikte kesinleşmemiş kabahatlerin art arda işlenmesi halinde bunların müstakil olarak ele alınarak cezalandırılması gerektiği; cezalar tespit edilirken kabahatin işlendiği zaman yürürlükte olan alt ve üst limitlerin dikkate alınması gerektiği değerlendirilmektedir.” denilmektedir. Yukarıda bahsi geçen mevzuat ve içtihat doğrultusunda bir yıllık süre, ilk cezanın uygulandığı tarihten itibaren mi, yoksa son uygulanan ceza tarihinden itibaren mi hesaplanmalıdır? Örnek olarak, 2559 sayılı Kanun’un 6/d maddesi kapsamında; -İlk ceza: 15.01.2025 = 16.862,00 TL -İlk tekrar: 15.10.2025 = 33.724,00 TL -İkinci tekrar: 10.01.2026 = 67.448,00 TL Tutarında para cezası uygulandığı varsayıldığında; 25.01.2026 tarihinde aynı fiilin tekrar edilmesi halinde; • İlk cezanın üzerinden bir yıl geçtiği için, 2026 yılı için belirlenen 21.160,00 TL tutarındaki cezanın mı uygulanması gerekir? Yoksa Son uygulanan 67.448,00 TL tutarındaki cezanın bir kat artırılarak 134.896,00 TL olarak mı uygulanması gerekir?
YUSUF KARSAVURAN
KAMAN
Karşı Taraf Vekalet Ücreti Ödemelerinde Faiz Ödenip Ödenmeyeceği
İdari Yargılama Usul Kanunu'nun "Kararların sonuçları" başlıklı 28. maddesindeki "1. Danıştay, bölge idare mahkemeleri, idare ve vergi mahkemelerinin esasa ve yürütmenin durdurulmasına ilişkin kararlarının icaplarına göre idare, gecikmeksizin işlem tesis etmeye veya eylemde bulunmaya mecburdur. Bu süre hiçbir şekilde kararın idareye tebliğinden başlayarak otuz günü geçemez...." ve 2. Konusu belli bir miktar paranın ödenmesini gerektiren davalarda hükmedilen miktar ile her türlü davalarda hükmedilen vekalet ücreti ve yargılama giderleri, davacının veya vekilinin davalı idareye yazılı şekilde bildireceği banka hesap numarasına, bu bildirim tarihinden itibaren, birinci fıkrada belirtilen usul ve esaslar çerçevesinde yatırılır. Birinci fıkrada belirtilen süreler içinde ödeme yapılmaması halinde, genel hükümler dairesinde infaz ve icra olunur." hükümleri kapsamında belediyelerce davacı vekiline yazılı başvuru tarihinden itibaren 30 gün içinde vekalet ücreti ödemesi yapılması halinde başvuru tarihi ile ödeme tarihi arasındaki süre için faiz ödenir mi? Başvuru tarihinden itibaren 30 günlük süre içinde ödeme yapılmaz ise faiz ödenir mi, ödenecekse hangi tarihler arası dönem için faiz ödenir?
Bilal KIRKAN
BORNOVA
İmar Yolunda Kalan Su Kuyusu İçin Yapılacak İdari İşlemler ve Hukuki Sorumluluklar Hk.
Vatandaşlarımızdan biri, 2009 yılında belediyemize başvurarak meclis kararı almış ve 2014 yılında DSİ 9. Bölge Müdürlüğü'nden yeraltı suyu arama belgesi alarak Kuzgeçe Mahallesi 308 ada 1 parseldeki arazisi için su kuyusu açmıştır. Ancak yakın zamanda yapılan komşu şikayeti ve ölçümler neticesinde, söz konusu kuyunun vatandaşın kendi parselinde değil, belediyemize ait imar yolu vasıflı alan üzerinde kaldığı tespit edilmiştir. Konuyu belediye encümenimize taşıdık. Fen İşleri ve İmar birimlerimizin yerinde yaptığı incelemede; kuyunun bulunduğu imar yolunun trafiğe, yaya geçişine veya mevcut/planlanan altyapı çalışmalarına hiçbir engel teşkil etmediği, teknik ve idari açıdan herhangi bir sakınca barındırmadığı raporlandı. Encümenimiz de bu doğrultuda kuyunun mevcut konumunda kalmasında sakınca olmadığını karara bağladı. Belediye birimi olarak öğrenmek istediğimiz hususlar şunlardır: 1. İmar yolu üzerinde kalan özel bir şahsın su kuyusu için encümenin "sakınca yoktur" kararı alması idari ve hukuki açıdan yeterli midir, yoksa ileride Sayıştay denetimlerinde veya olası bir dava sürecinde sorun teşkil edebilir mi? 2. Bu durumun tamamen yasal zemine oturtulması için belediye olarak vatandaşla aramızda tahsis, kiralama, irtifak hakkı veya protokol gibi ek bir idari işlem yapmamız gerekir mi? İzlememiz gereken en doğru idari yol haritası nedir?"
Suat UYANIK
AĞIN
Kısıtlama Bulunan Taşınmazlarda Emlak Vergisi Muafiyeti Hakkında
1319 Emlak Vergisi Kanunun 30/3 maddesi gereğince Kanunlar veya kamu düzeni koyan mevzuatla tasarrufu (kullanımı) kısıtlanan bina, arsa ve arazilerin vergisi, kısıtlama süresince 1/10 oranında (onda biri) tahsil denilmektedir. İlçemiz imar planı sınırları 10.000m2 alan içerisinde üç adet konut bulunan ev arsası vasfındaki taşınmazın 8500m2 yeşil alan içerisinde kalmaktadır, ancak hissedarlardan yeşil alanda kısım ile ilgili kısıtlılık talebinde bulunmuştur olup ,taşınmazın önceden tahakkuk eden vergisi ve bu durum ile ile ilgili nasıl işlem yapılacağı konusunda hakkında bilgilendirmenizi rica ederiz.
MURAT ACAROĞLU
GÜNEY


